并购交易是企业实现扩张、资源整合和战略转型的重要手段,而交易结构设计直接关系到交易的效率、风险分配以及税务成本。合理的税务筹划不仅能降低企业并购的税收负担,还能优化交易整体的商业效果。本文从交易处理业务的角度,探讨并购交易结构设计中的关键环节及合理避税策略。
一、并购交易结构设计的基本要素
并购交易结构通常包括收购方式、支付方式、融资安排和税务处理等核心要素。收购方式上,资产收购与股权收购是最常见的两种形式,两者在税务处理、法律责任和交易复杂度上存在显著差异。支付方式上,现金支付、股权支付及混合支付各有优劣势,直接影响交易各方的税负和现金流。融资安排则涉及债务融资与股权融资的选择,对于税务筹划具有重要影响,因为债务利息通常可以在税前扣除。税务处理则需要综合考虑企业所得税、个人所得税、增值税、印花税等多个税种,合理利用税收优惠政策。
二、交易结构设计与合理避税策略
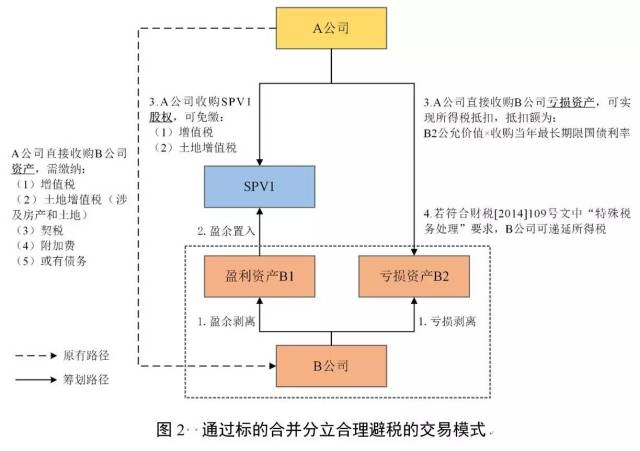
- 资产收购与股权收购的选择:资产收购下,收购方可以按公允价值重新确认资产计税基础,获得更多的折旧摊销抵税效果,但可能涉及增值税、土地增值税等流转税;股权收购下,通常仅涉及所得税和印花税,且可以通过特殊性税务处理实现递延纳税。企业应根据资产类型、税负比较和未来处置计划选择合适方式。
- 利用特殊性税务处理:根据财税[2009]59号文,符合条件的企业重组可采用特殊性税务处理,即股权支付部分暂不确认所得,实现递延纳税。企业应确保具有合理的商业目的,且股权支付比例、经营连续性等符合要求。
- 支付方式的设计:合理搭配现金与股权支付比例,既能满足交易对方的部分变现需求,又能利用股权支付的递延纳税效果。考虑分期支付或或有对价安排,以平滑税负和降低风险。
- 融资安排的税务优化:在合法合规前提下,适当提高债务融资比例,利用利息抵税效应降低整体税负。但需注意资本弱化规则的限制,避免利息扣除被纳税调整。
- 境外架构的税务筹划:对于跨境并购,可通过合理的控股架构设计,利用税收协定优惠、境外税收抵免等规则,降低预提所得税和整体税负。但需关注受控外国企业规则和反避税条款。
- 亏损企业的利用:收购具有未弥补亏损的企业,可在规定限额内用其亏损抵减未来应纳税所得,但需注意亏损结转的年限和条件限制。
三、交易处理业务流程中的税务管理
在并购交易的全流程中,税务管理应贯穿始终。交易前期,进行税务尽职调查,识别潜在税务风险和负债;交易结构设计阶段,结合商业目标进行税务筹划,评估不同方案的税负;交易执行阶段,及时完成税务申报和备案,确保享受税收优惠;交易完成后,整合税务管理,优化集团税务架构。企业应注重文档准备,保留合理的商业目的证明,以应对税务机关的审查。
四、风险提示与合规要求
合理避税必须在法律允许的范围内进行,避免构成逃税或避税安排。企业应关注一般反避税规则的适用,确保交易具有合理商业目的。对于跨境交易,需遵守我国及交易各国的转让定价、受控外国企业等规则。建议企业在复杂交易中咨询专业税务顾问,以降低合规风险。
并购交易结构设计与企业合理避税是一项复杂的系统工程,需要综合考量商业、法律、税务和财务因素。通过科学的交易结构设计和合法的税务筹划,企业可以在控制风险的前提下,有效降低并购成本,实现交易价值的最大化。在日益严格的税收监管环境下,企业更应注重税务合规,将合理避税建立在真实交易和合理商业目的的基础上,确保可持续发展。