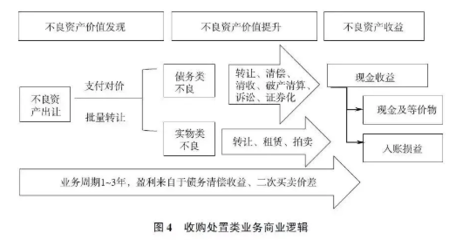
信托公司作为特殊资产市场的重要参与者,在不良资产处置领域扮演着越来越重要的角色。其交易处理业务并非简单的“接手再卖出”,而是依托信托制度的风险隔离、破产隔离和灵活定制功能,形成了一系列专业化、结构化的处置模式。以下从交易处理业务的角度,梳理信托处置不良资产的主要路径和操作要点。
一、不良资产证券化(NPL ABS)
这是信托公司最典型的交易处理业务之一。信托公司作为受托人,设立特殊目的信托(SPT),从银行或资产管理公司受让不良资产池,以资产池未来现金流支持发行资产支持证券。交易处理的核心在于:尽职调查与资产筛选、现金流重组与分层设计(优先/次级/劣后)、委托评级与发行、存续期管理与清算分配。信托在此过程中充当“导管”和“隔离墙”,实现资产出表与风险分散。
二、不良资产收益权转让
当底层资产不满足证券化条件时,信托公司可设立信托计划受让不良资产收益权,原始权益人保留资产所有权,信托计划持有收益权并向投资者募集资金。交易处理的关键点包括:收益权确权与登记、现金流归集路径设计、增信措施安排(差额补足、担保、回购承诺等)。这一模式交易结构相对简便,适合单笔或小规模资产包的快速处置。
三、破产重整中的信托工具
在企业破产重整中,信托作为交易处理平台,将难以短期变现的资产(如股权、应收账款、不动产)置入服务信托,由信托公司管理和处置,债权人转为信托受益权人。交易处理业务涵盖:重整方案中的信托设立、资产交付与权属变更、受益人会议机制、处置变现与分配方案执行。该模式有效解决重整中资产处置周期长与债权人流动性需求之间的矛盾。
四、不良资产处置服务信托
信托公司接受银行或AMC委托,设立财产权信托或事务管理类信托,提供不良资产的日常管理、催收、诉讼执行、抵债资产运营等事务处理服务。交易处理上体现为:委托资产移交、管理服务协议签署、处置决策权限划分、费用与报酬结算。此类业务信托公司不承担主动管理风险,主要收取服务报酬,是轻资本交易处理业务的典型。
五、结构化交易与联合处置
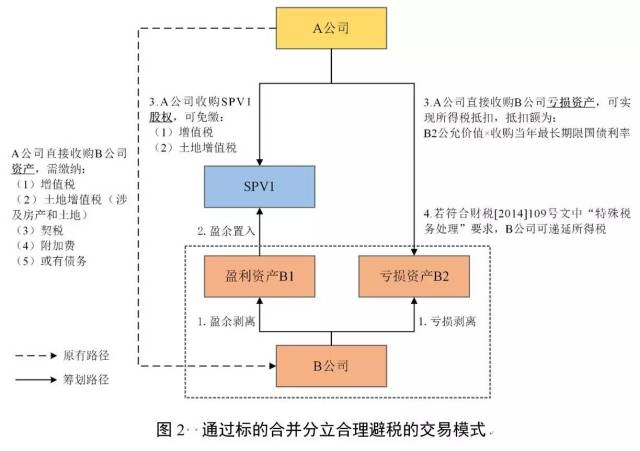
信托公司还可作为交易组织者,联合产业投资人、AMC、律所等主体,设计“信托+基金”“信托+共益债”等结构化方案。交易处理重点在于:交易架构搭建、资金闭环管理、退出路径设置、风险隔离与合规审查。例如,通过信托计划向重整企业提供共益债融资,以信托受益权分层募集资金,兼顾风险控制与收益分配。
六、交易处理业务的共通要点
无论采用何种模式,信托处置不良资产的交易处理业务都需关注以下环节:第一,尽调与估值——独立或委托第三方对底层资产进行法律、财务、现场尽调,形成估值基准;第二,交易结构合规——确保信托设立、资产转让、收益权安排符合监管规定,避免被认定为通道业务或变相融资;第三,账户与现金流监管——设立监管账户,明确归集频率、划付条件与分配顺序;第四,信息披露与投资者保护——定期披露资产处置进展、回款情况及风险提示;第五,税务与会计处理——明确资产转让、信托利益分配等环节的税务承担和会计出表判断。
信托处置不良资产的交易处理业务,本质上是将信托制度优势嵌入不良资产的价值发现、资源整合和风险隔离过程中。随着监管对信托业务分类的进一步明确,不良资产处置服务信托、风险处置服务信托等业务分类为信托公司开展此类交易处理业务提供了更清晰的合规框架,未来在盘活存量资产、化解金融风险方面仍有较大创新空间。