汽车融资租赁市场持续升温,成为资本竞相布局的新风口。随着消费升级与金融创新的叠加,这一领域涌现出多种商业模式,其中交易处理业务作为连接资产端与资金端的关键环节,值得深入剖析。
一、汽车融资租赁为何成为资本新宠
汽车融资租赁兼具金融与实体双重属性,既能为消费者提供低门槛的购车方案,又能为资金方带来稳定的资产收益。相比传统汽车贷款,融资租赁在首付比例、审批效率、残值管理等方面更具灵活性,尤其在下沉市场和年轻消费群体中渗透率快速提升。资本看重的是其可规模化、可证券化的资产特性,以及围绕车辆全生命周期衍生出的保险、维修、二手车处置等增值服务空间。
二、主流商业模式概览
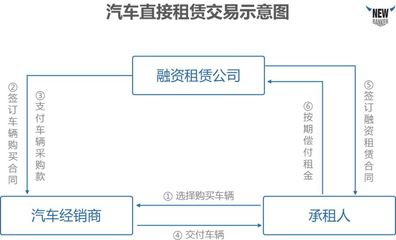
当前汽车融资租赁的商业模式主要包括:直租模式(出租人购买车辆并出租给承租人,期满后所有权可转移)、回租模式(承租人将自有车辆出售给出租人再租回使用,本质是融资)、经营性租赁(短租、分时租赁等,不涉及所有权转移)以及联合租赁、转租赁等变体。不同模式在会计处理、税务筹划、风险承担和客户体验上各有侧重,资本通常根据自身资源禀赋选择组合策略。
三、交易处理业务的核心环节
交易处理业务是融资租赁公司运营的中枢,涵盖从客户准入到合同终止的全流程操作。具体包括:
- 客户准入与资信评估:通过多维数据(征信、消费行为、社交画像等)进行风险定价,确定首付比例、租金水平和租赁期限。
- 合同生成与签署:电子合同、电子签名技术的应用大幅提升效率,同时需确保合同条款符合监管要求,明确所有权、使用权、违约责任等关键要素。
- 租金计算与账单管理:根据等额年金、不规则现金流等模型生成还款计划,支持提前还款、逾期罚息等场景的灵活处理。
- 放款与资金划拨:与银行、信托、ABS等资金方对接,完成车辆采购款支付及后续租金归集。
- 车辆抵押与登记:办理车辆抵押登记、GPS安装(视风控需要)等手续,确保出租人物权保障。
- 逾期催收与资产处置:建立催收策略引擎,对违约客户进行分级处理,必要时启动收车、诉讼或资产转让程序。
- 结清与所有权转移:租赁期满或提前结清后,办理解押、过户等手续,完成交易闭环。
四、交易处理业务的技术赋能与挑战
金融科技正在重塑交易处理环节。自动化审批、智能合约、区块链存证、AI催收等工具提升了处理效率与透明度。但同时也面临数据安全、系统稳定性、监管合规等挑战。例如,回租模式下车辆抵押与所有权归属的合规性、租金定价的透明度、消费者权益保护等,都是交易处理中需审慎对待的问题。
五、
汽车融资租赁的商业模式创新方兴未艾,交易处理业务作为落地支撑,其标准化、数字化水平直接影响企业的运营成本与风险控制能力。资本在追逐风口的更应关注底层交易处理体系的稳健性,唯有如此,才能在激烈的市场竞争中行稳致远。