随着企业用车需求增加和二手车市场的发展,企业内车辆管理与二手车经销业务日益普遍。不同业务模式下,账务处理和交易处理存在显著差异。本文分别对企业内车辆和二手车经销商业务的账务处理进行系统梳理,并交易处理的关键环节,为财务人员提供实务参考。
一、企业内车辆业务的账务处理
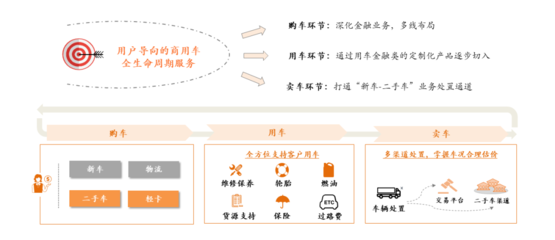
企业内车辆指企业自用或内部运营的车辆,不对外销售,主要包括购进、使用、折旧、维修、处置等环节。
(一)车辆购置的账务处理
企业购置车辆时,按实际支付的价款、相关税费(如车辆购置税)、保险费等计入固定资产成本。会计分录如下:
借:固定资产——车辆(含购置税)
应交税费——应交增值税(进项税额)
贷:银行存款/应付账款
注意:车辆购置税计入固定资产成本;若为一般纳税人,取得机动车销售统一发票可抵扣进项税额。
(二)折旧计提
企业应根据车辆预计使用年限、预计净残值和折旧方法(通常为年限平均法)按月计提折旧。会计分录:
借:管理费用/销售费用/制造费用等
贷:累计折旧
提示:税法规定车辆最低折旧年限为4年,企业会计估计应与税法协调,避免税会差异。
(三)日常使用与维修费用
车辆使用中发生的油费、过路费、保险费、维修费等,按受益对象计入相关成本费用。会计分录:
借:管理费用/销售费用等
应交税费——应交增值税(进项税额)(如取得专用发票)
贷:银行存款/库存现金
(四)车辆处置
处置车辆时,需通过“固定资产清理”科目核算。步骤包括:
1. 转入清理:借:固定资产清理、累计折旧、固定资产减值准备;贷:固定资产。
2. 发生清理费用:借:固定资产清理;贷:银行存款等。
3. 残料变价收入及保险赔偿:借:银行存款/其他应收款;贷:固定资产清理、应交税费——应交增值税(销项税额)。
4. 结转清理净损益:净收益转入“资产处置损益”或“营业外收入”;净损失转入“资产处置损益”或“营业外支出”。
注意:处置使用过的固定资产,一般纳税人按适用税率(如13%)或简易计税(3%减按2%)计算销项税额,需根据车辆购入时是否抵扣进项税判断。
二、二手车经销商业务的账务处理
二手车经销商通过收购、整备、销售二手车获取差价,其账务处理需区分自营模式和代理模式。
(一)自营模式的账务处理
自营模式下,经销商购入二手车取得所有权,再对外销售。
1. 采购车辆
借:库存商品——二手车(收购价+相关税费)
应交税费——应交增值税(进项税额)(如取得专票)
贷:银行存款/应付账款
注意:从个人处收购二手车,无法取得增值税专用发票的,按收购金额的0.5%计算进项税额(依据财政部 税务总局公告2020年第17号),或选择不抵扣。
2. 整备费用
车辆整备、美容、维修等费用计入库存商品成本:
借:库存商品——二手车
贷:银行存款/应付职工薪酬等
3. 销售车辆
借:银行存款/应收账款
贷:主营业务收入
应交税费——应交增值税(销项税额)
同时结转成本:
借:主营业务成本
贷:库存商品——二手车
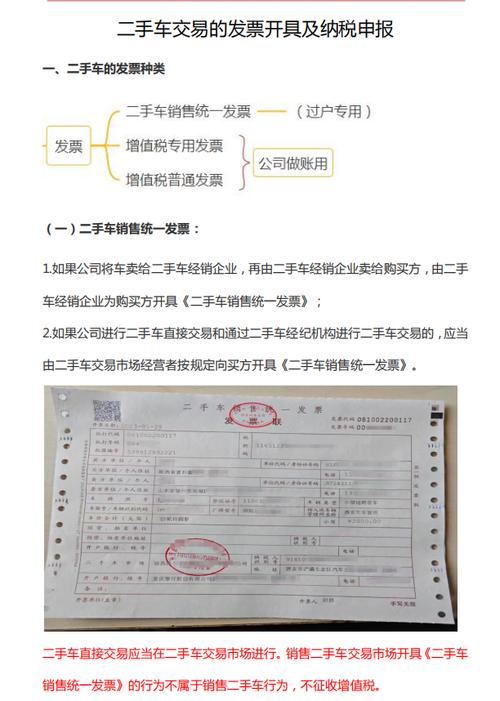
注意:二手车经销企业销售其收购的二手车,减按0.5%征收增值税(现行政策),开具二手车销售统一发票。
4. 佣金及手续费
支付给中介或平台的佣金,计入销售费用:
借:销售费用
贷:银行存款
(二)代理模式的账务处理
代理模式下,经销商仅促成交易,收取佣金,不拥有车辆所有权。
1. 收到委托方款项或代收车款
作为代收代付处理,不确认收入:
借:银行存款
贷:其他应付款——代收车款
2. 支付车款给委托方
借:其他应付款——代收车款
贷:银行存款
3. 确认佣金收入
借:银行存款/应收账款
贷:主营业务收入(或其他业务收入)
应交税费——应交增值税(销项税额)
提醒:代理模式需严格区分自有资金和代收款项,避免资金混同。
(三)库存盘点与减值
经销商应定期盘点库存二手车,对发生减值的车辆计提存货跌价准备:
借:资产减值损失
贷:存货跌价准备
三、交易处理业务的关键环节
无论企业内车辆还是二手车经销业务,交易处理均需关注以下环节:
(一)合同与凭证管理
- 签订书面合同,明确车辆信息、价款、交付方式、税费承担、违约责任等。
- 取得合规凭证:机动车销售统一发票、二手车销售统一发票、车辆购置税完税证明、保险单、维修发票等。
(二)税务处理
- 增值税:企业内车辆处置按销售使用过的固定资产处理;二手车经销按0.5%计算缴纳增值税。
- 企业所得税:车辆折旧、处置损益纳入应纳税所得额;二手车经销成本需有合法凭证。
- 其他税费:车辆购置税(内用车辆)、印花税(合同)、车船税等。
(三)资金与票据流
- 确保资金流、发票流、合同流一致,防范虚开发票风险。
- 使用对公账户收付款,保留银行回单等资金证明。
(四)内控与合规
- 建立车辆台账,记录车辆购置、使用、处置全过程。
- 二手车经销需核对车辆权属,查验行驶证、登记证、违章记录等,避免收购盗抢、抵押车辆。
- 及时办理车辆过户手续,明确所有权转移时点。
四、
企业内车辆业务侧重固定资产全生命周期管理,账务处理围绕购置、折旧、费用化及处置展开;二手车经销商业务则聚焦存货购销与收入成本匹配,需根据自营或代理模式选择 appropriate 会计处理方法。交易处理中,合同、发票、资金、税务四流一致是合规关键。财务人员应结合业务模式,准确适用会计准则和税收政策,确保账务真实、完整、合规。